
مسئولیت خسارت بار در تصادف با کیست؟ نقش بیمه باربری، شرکت و راننده
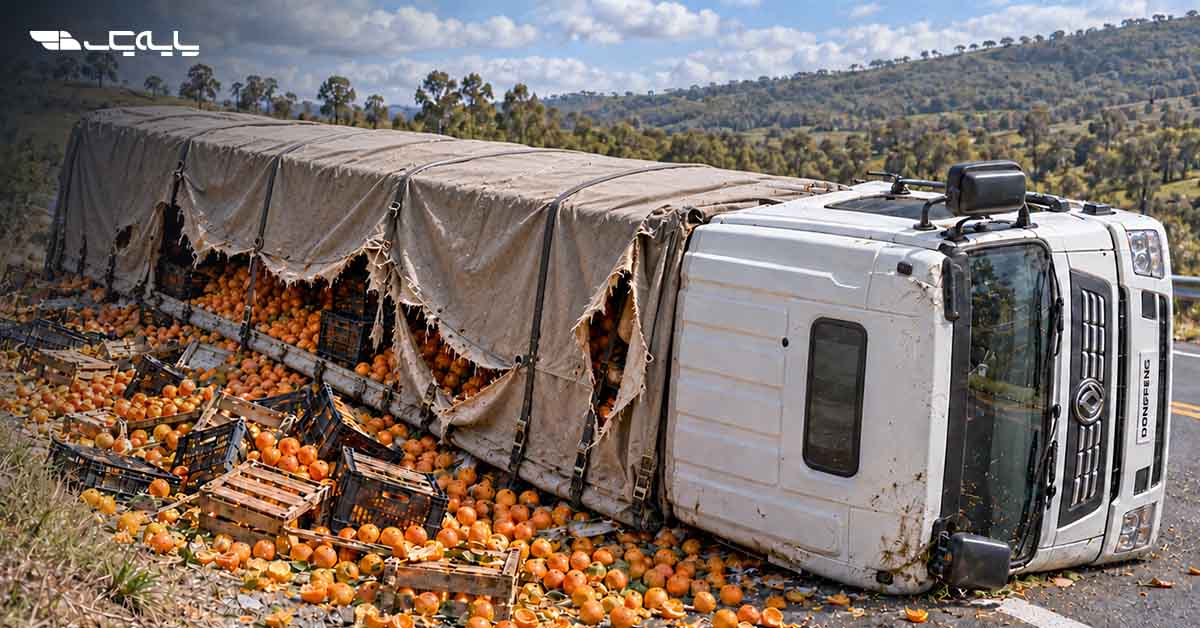
اگر بار کامیون در تصادف آسیب ببیند، الزاما رانندهای که پشت فرمان بوده مسئول پرداخت تمام خسارت نیست. در حمل داخلی، متصدی حملونقل طبق مواد ۳۸۶ تا ۳۸۸ قانون تجارت اصولا در برابر آسیب کالا مسئول شناخته میشود، مگر آنکه علت قانونی رفع مسئولیت را ثابت کند. مقصر حادثه، نقص بستهبندی، اطلاعات بارنامه و نوع بیمهنامه میتوانند نتیجه پرونده را تغییر دهند. بیمه فقط در محدوده پوشش و سقف تعهد قراردادی خسارت پرداخت میکند. پس از حادثه باید ابتدا جان افراد و ایمنی محل را تامین کرد، خسارت بار را ثبت کرد و بیدرنگ شرکت حمل و بیمهگر را برای ارزیابی مطلع ساخت. در این مطلب از پایه یک به بررسی مسئولیت خسارت بار در تصادف میپردازیم.
در این مطلب میخوانید
در تصادف کامیون چه کسی باید خسارت محموله را بدهد؟
ابتدا باید دو موضوع را از هم جدا کرد چه کسی در تصادف مقصر است؟ و چه کسی طبق قرارداد حمل در برابر صاحب کالا تعهد دارد؟ پاسخ این دو پرسش همیشه یک نفر نیست. ممکن است پلیس راننده کامیون را مقصر حادثه بشناسد، اما صاحب بار مطالبه خود را بر اساس قرارداد حمل و بارنامه از شرکت متصدی حمل دریافت کند. سپس موضوع سهم هر عامل یا حق رجوع، جداگانه بررسی شود.
| طرف پرونده | نقش در رسیدگی | آیا همیشه باید خسارت را بپردازد؟ |
| شرکت متصدی حملونقل | پاسخگویی قراردادی به صاحب کالا | خیر؛ معافیتهای قانونی و شرایط قرارداد بررسی میشود |
| راننده | اجرای حمل، مراقبت و رعایت ایمنی در مسیر | خیر؛ مسئولیت شخصی او نیازمند مبنای قانونی است |
| فرستنده یا صاحب کالا | اعلام مشخصات درست و بستهبندی مناسب | اگر خسارت ناشی از تقصیر او باشد، ممکن است مسئول باشد |
| شرکت بیمه | جبران خسارت در محدوده بیمهنامه معتبر | خیر؛ سقف تعهد و استثناها تعیینکنندهاند |
بنابراین صرف نام راننده در گزارش تصادف یا وجود مهر شرکت روی بارنامه، برای صدور حکم قطعی درباره همه خسارتها کافی نیست. علت آسیب کالا و مدارک حمل باید کنار هم بررسی شوند.
اگر راننده کامیون مقصر تصادف باشد، باید خسارت بار را بپردازد؟
فرض کنید کامیون یا کشنده حامل لوازم خانگی به دلیل بیاحتیاطی راننده واژگون شود و بخشی از محموله آسیب ببیند. گزارش پلیس ممکن است تخلف راننده را روشن کند؛ با این حال، صاحب کالا باید بداند کدام شرکت حمل را متعهد تحویل سالم بار شناخته و چه پوششی برای محموله وجود دارد.
در چنین وضعیتی، مسئولیت قراردادی شرکت حمل و مسئولیت احتمالی شخص راننده دو بحث مجزا هستند. شرکت حمل ممکن است در برابر صاحب کالا مسئول باشد و بیمه مسئولیت متصدی حمل، در محدوده قرارداد، خسارت را جبران کند. اینکه بعدا امکان مراجعه به راننده وجود داشته باشد، به قانون، نوع تقصیر و مفاد قراردادهای معتبر وابسته است. نباید فرض کرد هر خسارتی به طور خودکار از حقوق یا تضمین راننده کسر میشود.

اگر بسته بندی یا مهار بار مشکل داشته باشد چه میشود؟
فرض کنید محموله شیشه یا دستگاه صنعتی با بستهبندی نامناسب تحویل شده و پس از ترمز ناگهانی آسیب دیده است. ماده ۳۸۰ قانون تجارت، مسئولیت خسارت ناشی از عیب بسته بندی را اصولا ایراد ارسال کننده میداند.
بیشتر بخوانید: برای آشنایی با قوانین حمل کالاهای شکننده مطلب دستورالعمل حمل شیشه و کالاهای شکننده را در پایه بخوانید.
باید تفاوت بستهبندی کالا با مهار بار روی وسیله نقلیه را نیز بررسی کرد. بستهبندی ممکن است بر عهده فرستنده باشد، اما مهار نامناسب یا حرکت بار در طول مسیر موضوع دیگری است که باید بر اساس توافق طرفها، عمل اشخاص و نظر کارشناس بررسی شود.
اگر راننده پیش از حرکت پارگی بستهبندی، شکستگی پالت یا بستهشدن نامطمئن بار را مشاهده میکند، بهتر است پیش از خروج توقف کند، مشکل را به مسئول بارگیری اعلام کند و اصلاح یا ثبت مکتوب وضعیت را بخواهد.

اگر بارنامه اشتباه باشد، بیمه خسارت را پرداخت میکند؟
سناریوی سوم زمانی است که مثلا در بارنامه وزن یا نوع محموله کمتر از مقدار واقعی نوشته شده، یا مشخصات کالا با آنچه بارگیری شده تطابق ندارد. ماده ۳۷۹ قانون تجارت، فرستنده را مکلف به اعلام اطلاعات ضروری از جمله وزن و محتوای بستهها میداند و خسارت ناشی از اعلام غلط آنها را متوجه او میکند. البته باید مشخص شود اشتباه را چه کسی ایجاد کرده و آیا این مغایرت با خسارت مورد ادعا ارتباط داشته است.
بیشتر بخوانید: برای آشنایی با بارنامه مطلب صدور بارنامه جادهای در سامانه هوشمند را در پایه یک بخوانید.
برای بیمه نیز بارنامه و مدارک حمل مبنای مهم رسیدگی هستند. در الگوی قرارداد بیمه مسئولیت حرفهای متصدیان حمل داخلی، کالاهایی که برایشان بارنامه صادر نشده از موارد استثنا هستند؛ اما نباید از این قاعده نتیجه گرفت که هر اشتباه جزئی در بارنامه لزوما تمام پوشش را از بین میبرد.

بیمه باربری و بیمه مسئولیت شرکت حمل چه تفاوتی دارند؟
در سناریوی چهارم، بار کاملا سالم بستهبندی و بارنامه درست صادر شده، اما کامیون باری در تصادف آسیب دیده است. حتی در چنین حالتی نباید صرفا با دیدن واژه بیمه روی مدارک، پرداخت کل ارزش بار را قطعی دانست. ابتدا باید معلوم شود بیمهنامه برای خود کالا صادر شده یا مسئولیت متصدی حمل را پوشش میدهد.
بیمه باربری اصولا برای پوشش خطرات وارد به محموله بر اساس شرایط بیمهنامه خریداری میشود. در مقابل، بیمه مسئولیت مدنی حرفهای متصدی حمل داخلی، تعهد قانونی یا قراردادی متصدی را در برابر صاحب کالا در محدوده قرارداد بیمه میکند.
| نوع پوشش | موضوع اصلی | پرسش ضروری هنگام خسارت |
| بیمه باربری کالا | زیان وارد به خود محموله | آیا حادثه و نوع کالا تحت پوشش است؟ |
| بیمه مسئولیت متصدی حمل | مسئولیت متصدی در برابر صاحب کالا | آیا مسئولیت متصدی احراز شده و سقف تعهد کافی است؟ |
| بیمه شخص ثالث خودرو | مسئولیتهای مشمول قانون در برابر اشخاص ثالث | آیا این زیان مشخص تحت پوشش است؟ |
| بیمه بدنه کامیون | خسارت وارد به وسیله نقلیه | آیا خسارت به خود خودرو موضوع بیمه است؟ |
بعد از تصادف برای مطالبه خسارت بار چه کنیم؟
اولویت همیشه جان افراد و پیشگیری از حادثه است. اگر نشت سوخت، آتشسوزی، بار ناپایدار یا خطر عبور خودروهای دیگر وجود دارد، راننده نباید برای عکسبرداری یا نجات محموله خود را در معرض خطر قرار دهد.
پس از ایمن شدن صحنه، اقدامات زیر به حفظ حقوق صاحب کالا، راننده و شرکت کمک میکند:
- با پلیس و در صورت نیاز نیروهای امدادی تماس بگیرید و گزارش رسمی حادثه را دریافت کنید.
- پس از ایمن شدن محل، از وضعیت بار، بستهبندی، مهارها، خودرو و آسیب قابل مشاهده عکس و فیلم بگیرید.
- شرکت حملونقل و بیمهگر مربوط را فورا مطلع کنید و شماره پیگیری بگیرید.
- بارنامه، بیمهنامه، فهرست بستهبندی، فاکتور یا سند ارزش کالا و مشخصات راننده و خودرو را آماده کنید.
- پیش از جابهجایی یا فروش بار آسیبدیده، با کارشناس خسارت هماهنگ کنید؛ مگر اقدام فوری برای ایمنی ضروری باشد.
- در زمان تحویل، کمبود و آسیب مشهود را در صورت جلسه ثبت کنید.
- اگر بیمه پرداخت را رد کرد، علت و بند قراردادی مورد استناد را بهصورت مکتوب درخواست کنید.

اگر بیمه خسارت را ندهد از چه کسی باید مطالبه کرد؟
رد پرداخت بیمه لزوما به معنای بیحقی صاحب بار نیست. ممکن است بیمهگر به علت خروج حادثه از پوشش، پایان اعتبار، کمبود مدارک یا سقف تعهد، تمام یا بخشی از خسارت را نپردازد؛ اما مسئولیت قراردادی یا مدنی عامل زیان همچنان موضوع بررسی مستقل باشد.
بیشتر بخوانید: برای آشنایی با خسارتهایی که در پوشش بیمه قرار دارند یا خیر مطلب بیمه بار چه خسارتهایی را پوشش نمیدهد؟ بخوانید.
ابتدا باید پاسخ کتبی بیمهگر و گزارش ارزیابی خسارت دریافت شود. سپس صاحب کالا با بارنامه، قرارداد حمل، اسناد مالکیت و ارزش محموله، گزارش پلیس و صورتجلسه تحویل، مطالبه خود را به متصدی حمل اعلام کند. اگر اختلاف درباره علت خسارت یا میزان آن باقی ماند، نظر کارشناس و پیگیری از مرجع صالح ضرورت پیدا میکند.

قبل از حرکت چه توافقی جلوی اختلاف بعد از تصادف را میگیرد؟
پیش از خروج کامیون از مبدأ، فرستنده و شرکت حمل باید مشخصات و ارزش کالا، بستهبندی، مسئولیت بارگیری و مهار، مسیر و پوشش بیمه را روشن کنند. راننده نیز وضعیت ظاهری محموله و نحوه استقرار بار را بررسی کند و ایرادهای مشاهده شده را همان زمان گزارش دهد.
برای بارهای سنگین یا حساس، مستندسازی وضعیت مهار مطابق دستورالعمل بارگیری و مهار بار میتواند هنگام بررسی علت حادثه کمک کننده باشد.
پاسخ عملی به سوال خسارت بار با کیست؟ از کنار هم گذاشتن چهار سند اصلی یعنی قرارداد یا بارنامه، گزارش علت حادثه، مدارک وضعیت کالا و بیمهنامه مشخص میشود. بدون اینها، نسبت دادن همه خسارت به راننده یا وعده پرداخت کامل از بیمه، تصمیم قابل اتکایی نیست.
اگر هنگام حمل بار دچار تصادف شدهاید، اختلاف اصلی شما با شرکت حمل یا بیمه بر سر مقصر حادثه» بوده یا «مبلغ و پوشش خسارت؟ تجربه خود را در دیدگاهها بنویسید.
دیدگاهها ۰
هنوز دیدگاهی برای این مطلب منتشر نشده است.
هنوز دیدگاهی برای این مطلب منتشر نشده است.